El repunte de junio no alcanzó a transformarse en el comienzo de una recuperación como había señalado el ministro de Hacienda Jorge Quiroz. El Banco Central informó que el Índice Mensual de Actividad Económica (Imacec) cayó 1,5% en julio frente al mismo mes de 2025, un resultado peor que el retroceso de 0,7% esperado por el mercado.
La señal fue igualmente negativa al comparar la actividad con el mes anterior. La serie desestacionalizada cayó 1,7% respecto de junio y 2,1% en doce meses. Julio tuvo la misma cantidad de días hábiles que igual mes de 2025, por lo que el resultado no estuvo distorsionado por el calendario.
Se trata de la mayor caída interanual desde marzo de 2023. La economía registra números negativos en cinco de los primeros siete meses del año, luego de la revisión de las cifras por parte del Banco Central, y acumula una contracción de 0,4% entre enero y julio. El avance de junio fue la única excepción.
El golpe de la minería
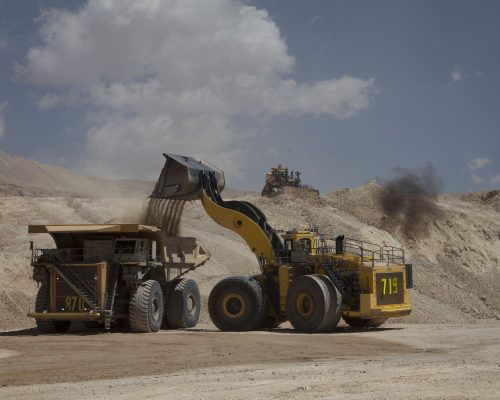
La principal explicación estuvo en la minería, que retrocedió 9,3% anual y 9,4% frente al mes anterior. Solo esta actividad restó 1,3 puntos porcentuales al resultado del Imacec.
El Banco Central atribuyó la menor producción de cobre a una combinación de menores leyes del mineral, mantenciones y condiciones climáticas adversas que interrumpieron el funcionamiento de algunas faenas.
La industria manufacturera también fue afectada por las lluvias y cayó 3,1% anual, debido principalmente a una menor elaboración de combustibles y productos químicos. En sentido contrario, las precipitaciones favorecieron la generación hidroeléctrica, lo que permitió que el componente denominado resto de bienes creciera 3,4%.
Parte de esa baja debiera revertirse durante los próximos meses, a medida que se normalice el funcionamiento de las faenas mineras y de los establecimientos industriales afectados. Pero los resultados muestran que el deterioro no se limitó a los sectores directamente expuestos al clima.
La señal que preocupa
El Imacec no minero cayó 0,3% frente a julio de 2025 y 0,5% respecto de junio. Los servicios retrocedieron 0,7% anual y 1,1% mensual, afectados por la suspensión de clases, pero también por bajas en servicios empresariales, transporte, restaurantes y hoteles.
El comercio creció 0,7% en doce meses, gracias a las ventas minoristas de alimentos, vestuario y plataformas digitales. Sin embargo, en términos desestacionalizados cayó 1,4% frente a junio. El comercio mayorista fue afectado por las menores ventas de materiales de construcción, mientras el sector automotor registró una disminución en la venta de vehículos.
Para Santander, estas cifras muestran que, más allá de los factores climáticos, la actividad interna continúa frágil. El consumo sigue condicionado por un mercado laboral debilitado, mientras la inversión aún no refleja plenamente el impulso esperado de los grandes proyectos.
El resultado es especialmente relevante porque el segundo trimestre ya había mostrado una economía estancada. Las Cuentas Nacionales del Banco Central indican que el PIB cayó 0,3% frente al trimestre anterior entre enero y marzo y no registró variación durante abril-junio.
La contracción mensual de julio abre la posibilidad de que el tercer trimestre vuelva a ser negativo. Sin embargo, los expertos señalan que todavía no corresponde hablar de una recesión técnica, porque el PIB desestacionalizado del segundo trimestre no cayó, sino que tuvo una variación de 0%.
Las proyecciones vuelven a bajar
El IPoM de junio ya había reducido la estimación de crecimiento para 2026 desde un rango de 1,5%-2,5% hasta uno de 1%-1,75%. El Imacec de julio aumenta la posibilidad de que la expansión se ubique en la parte baja de ese rango o incluso por debajo.
Fintual redujo su proyección de crecimiento desde 1% hasta 0,4%, aun considerando un rebote de la actividad durante agosto. Itaú estima que la economía crecerá menos de 1%, aunque mantiene una expansión cercana a 3% para 2027, apoyada en una mayor inversión. Santander conserva, por ahora, su estimación de 1%, pero advirtió que el resultado de julio introduce un sesgo a la baja. El Observatorio del Contexto Económico de la UDP redujo su cálculo hasta 1%, aunque reconoció que esa cifra continúa siendo optimista.
La exigencia de los últimos cinco meses
La contracción acumulada de 0,4% entre enero y julio deja una vara elevada para el resto del año. Para que el PIB crezca 1% en 2026, el piso del rango proyectado por el Banco Central, la actividad tendría que expandirse en torno a 3% interanual, en promedio, entre agosto y diciembre.
La exigencia sería todavía mayor si se considerara el 1,8% que mantiene Hacienda: los últimos cinco meses deberían crecer cerca de 5% en promedio. Ese escenario aparece distante de la trayectoria actual y explica por qué el ministro Jorge Quiroz ya anunció que la estimación oficial será reducida en el Informe de Finanzas Públicas de octubre.
Quiroz dijo que el próximo Informe de Finanzas Públicas, que se publicará en octubre, reducirá la proyección oficial de crecimiento de 1,8%.
El debate por el punto de inflexión
El resultado reabrió la discusión política sobre la lectura que hizo Hacienda después del repunte de junio. En ese momento, Quiroz sostuvo que la economía había alcanzado un punto de inflexión y que las mejores expectativas de inversión comenzarían a reflejarse en la actividad.
El exministro de Hacienda Mario Marcel cuestionó ese diagnóstico. En entrevista con radio Infinita sostuvo que junio se había comparado con una base poco exigente y que “se sobreinterpretó un dato” que todavía no permitía confirmar una recuperación.
Quiroz respondió que el punto de inflexión sigue observándose en las expectativas, en los proyectos aprobados y en las perspectivas de inversión. También descartó que la caída de julio agregue presión al Presupuesto de 2027, porque, según afirmó, las perspectivas de crecimiento futuro no han cambiado.
La discusión se trasladará ahora a los datos de agosto y septiembre. La normalización de la minería debiera generar algún rebote, pero la señal decisiva estará en el Imacec no minero y en la materialización efectiva de la inversión.
Julio no permite concluir que la economía haya iniciado una contracción permanente. Sí muestra que el avance de junio fue insuficiente para hablar de una recuperación consolidada y que alcanzar siquiera un crecimiento de 1% durante 2026 exigirá un repunte importante durante los últimos cinco meses del año.
Fuente: periodista Jaime Troncoso para Fibra Forestal /Datos: Banco Central